
今年以来,科技股持续受到市场关注,行情经历了较为明显的涨跌变化。下半年,随着地缘冲突反复,美联储重启加息,科技板块的波动有所加大,行情也进入新的阶段。
4—6月,在AI产业高景气和盈利增长预期的带动下,科技行情持续走强,资金不断涌入,市场风险偏好也随之升温。随后7月科技股经历了一轮明显调整,全球主要科技指数均出现较大幅度回撤。
进入9月,科技股的波动仍在延续,但从市场表现、资金和估值来看,当前行情并非简单的全面转弱。截至9月中旬,海外AI产业及细分行业表现有所分化。
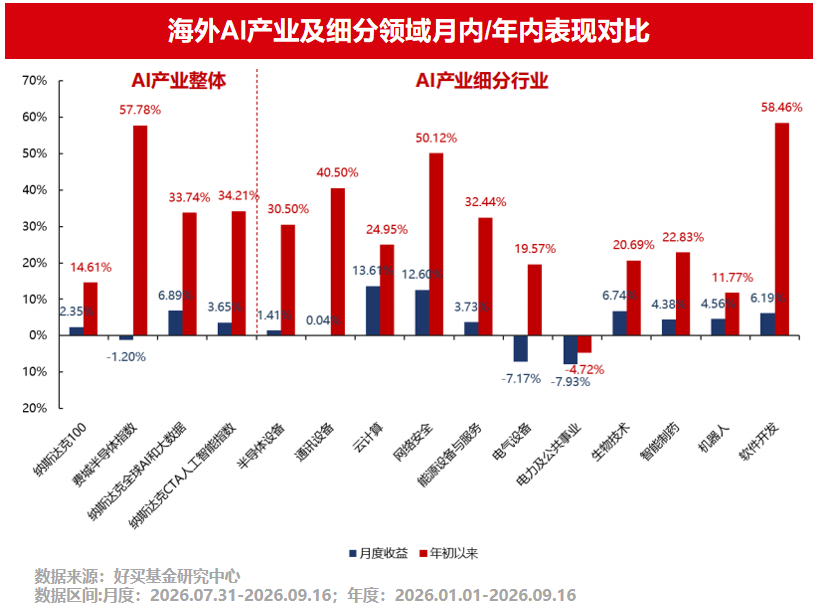 9月份,AI行情向下游扩散,云计算、网络安全等细分行业领涨,费城半导体指数则下跌。整体来看,科技行业资金仍有流入,估值经过调整后有所回落,叠加盈利预期仍在改善,美股科技板块整体估值已回到了近五年的中低位。
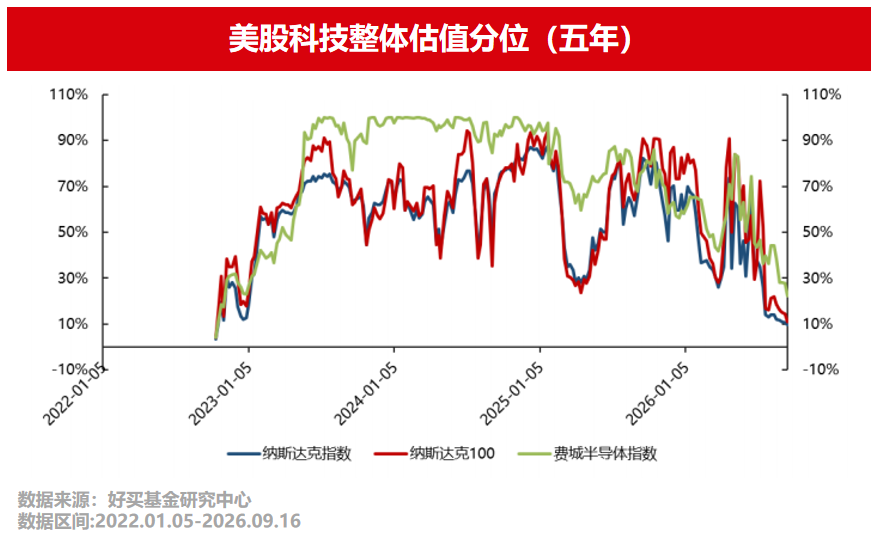 这意味着,经历前期上涨与调整后,当前科技行情的核心矛盾已经从单纯的涨跌,逐步转向产业景气能否兑现,以及不同科技资产如何分化。那么,当前AI产业景气度如何?在行情分化加剧的背景下,科技资产又该如何配置?
AI 产业跟踪
上游扩产,中游迭代,下游兑现
那么,回到AI产业本身,近期产业趋势有没有发生变化?
看AI产业链上游,当前最值得关注的仍是算力需求。英伟达最新季度营收达到960亿美元,同比增长85%,数据中心业务保持高速增长;与此同时,台积电上调全年资本开支,HBM、DDR5和企业级SSD需求依然较强。
简单来说,AI产业最前端的算力需求还没有降温,芯片、服务器等基础设施仍需要持续扩产来满足需求。
看中游模型层,中美模型仍在高速迭代。近期海内外头部模型密集更新,竞争重点也从单纯比拼参数规模,逐步转向实际任务完成能力,代码、长上下文、工具调用等能力持续提升。
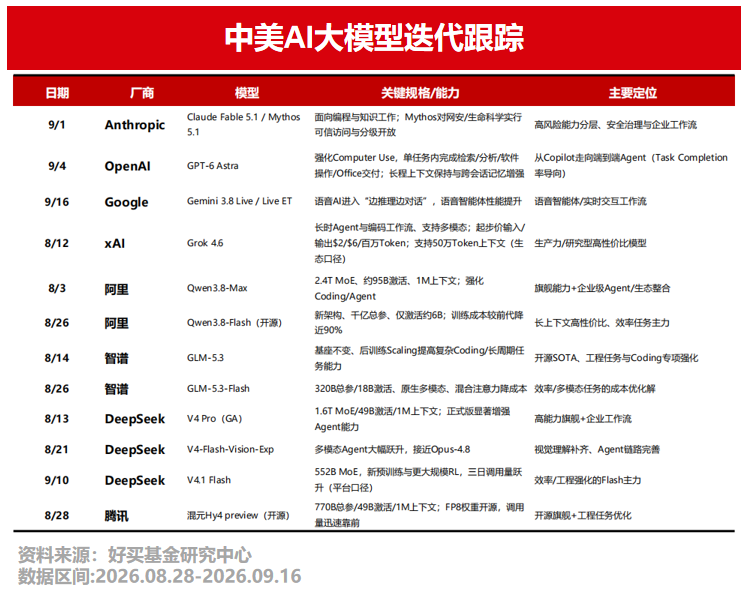
8月以来,模型竞争进一步向智能执行能力延伸,模型开始从回答问题向检索、分析、调用工具和完成工作流程拓展。与此同时,头部模型调用量持续增长,模型能力与实际应用之间的连接进一步加强。
看下游应用层,AI商业化已从产品发布逐步进入订单、付费和使用量验证阶段,重点公司的营收及毛利率整体改善,AI对企业业务的带动开始兑现;同时,AI眼镜、人形机器人等端侧应用也进入放量阶段。
整体来看,虽然近期科技股波动有所加大,但AI产业链上中下游仍在持续推进,算力需求保持旺盛,模型加速迭代,应用端也开始逐步兑现,产业景气度仍值得关注。
科技资产分化加剧,盈利兑现成为关键
再来看国内科技资产,AI产业景气仍在,但产业景气并不意味着所有科技资产都会同步表现。近期成长风格仍然占优,不过市场成交有所收缩,科技行情更多呈现结构性轮动,高弹性方向的波动也可能进一步加大。
对于科技资产而言,产业趋势仍是重要支撑,但仅有产业逻辑已经不够。AI、半导体、高端制造等中期产业方向仍可关注,更需要聚焦订单、利润和现金流能够兑现的公司。
与此同时,海外利率仍处高位,高弹性科技方向对流动性的敏感度较高。在产业机会仍存、但行情分化加剧的背景下,配置重点需要从寻找高景气方向,进一步转向筛选基本面能够兑现的资产;若后续量能与盈利验证不及预期,也需适当降低高拥挤板块暴露。
为了进一步观察当前市场中的科技股投资机会,我们选取了部分国内私募成长风格基金经理,并汇总如下,方便投资者了解不同管理人的投资特点。
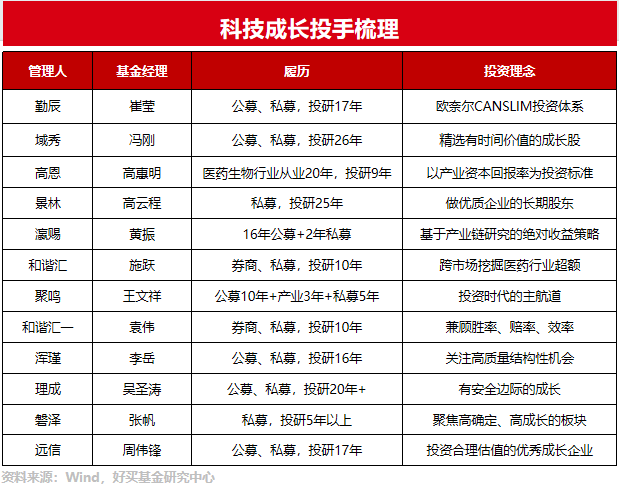
上表并未涵盖国内所有优秀的科技股投手,也不构成投资推荐和建议。仅是作为国内基金行业的一个观察侧面,权当参考。
对科技投资而言,真正的难点或许并不是找到下一个热门方向,而是在产业快速变化的过程中,持续判断机会究竟能否兑现。
因此,参与科技行情不能只关注单一热点,也需要考虑投资组合的波动管理。通过筛选具有明确投资框架和成长股研究能力的私募管理人,并结合不同策略进行合理配置,可以在参与产业长期发展的同时,降低单一方向波动对组合的影响。




还可输入200字