-
一分钟了解量化投资的运作模式 | 研习社专栏
来源:好买财富 2026-10-27 17:32
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。
量化选股策略的运作模式,可以分为因子、因子组合、组合优化和交易执行四个层面。
1、因子是用于预测股票收益的基本元素。
2、因子组合是使用线性或机器学习模型将因子进行组合,得到个股预测。
3、组合优化是在各类风险与约束的控制下,将股票预测信号转化为最终持仓。
4、交易执行是优化算法交易,控制冲击成本。
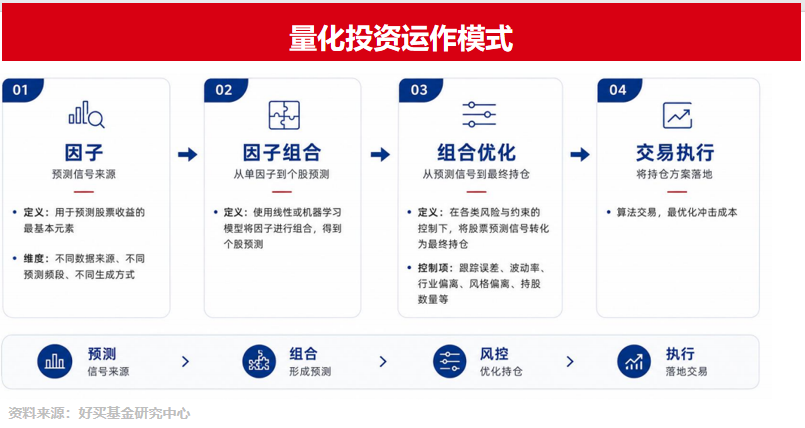
量化管理人在不同环节的表现,均会影响最终的超额成果,所以量化管理人会致力于打磨量化投资全流程的各个细节,力求更好的提升超额竞争力。
风险提示:
投资有风险。基金的过往业绩并不预示其未来表现。基金管理人管理的其他基金的业绩并不构成基金业绩表现的保证。相关数据仅供参考,不构成投资建议。投资人请详阅基金合同等法律文件,了解产品风险收益特征,根据自身资产状况、风险承受能力审慎决策,独立承担投资风险。
重要提醒:
本文版权为好买财富所有,未经许可任何机构和个人不得以任何形式转载和发表。




还可输入200字