距离2026年结束,只剩下不到两个月了。
回看这一年,全球市场的表现并不平顺。上半年AI交易拥挤度被推至高位,7月拥挤交易突然逆转,市场剧烈震荡;地缘局势反复、通胀预期升温,美联储内部分歧加大,各类资产分化、方向难辨。
四季度以来,震荡不断、波动加大。能灵活控制风险敞口,并在市场波动与分化中捕捉机遇的对冲基金,正重回C位。
为了帮助大家更深入的了解当前的市场环境和资产配置思路,更高效的进行全球配置,以下我们就分析2026年全球对冲基金的最新表现,并一同探讨在股市波动加大时,对冲策略的布局机会。
短期分化明显,长期韧性仍强
9月份Preqin对冲基金指数整体微跌-0.16%,但年内累计回报仍为6.96%。其中相对价值、宏观策略领跑。
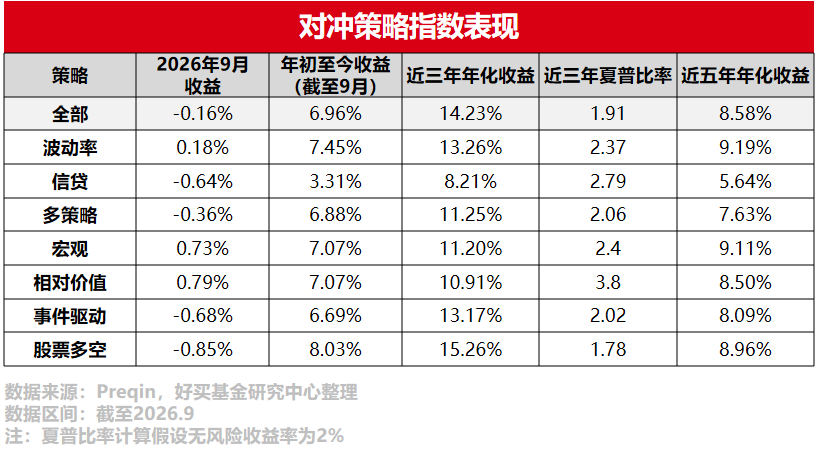
看细分策略数据,CTA当月+4.43%、量化宏观+3.79%;股票多空有调整。
一个月的分化说明不了什么。近三年全球对冲基金平均年化回报14.23%、夏普1.91;近五年年化8.58%。
投资环境复杂,规模效应突出
看近年来对冲基金行业的变化,AI科技革命带来了大量产业机遇,但在情绪、资金、宏观等多重因素作用下,科技股的价格波动被显著放大。
这种环境中,靠单一基金经理的判断穿越波动越来越难,规模效应开始凸显。多PM基金(多基金经理平台型对冲基金)管理规模突破5000亿美元,2024至2026年复合增速接近20%,占行业比例升至14%;过去12个月资金流入和业绩双破纪录。
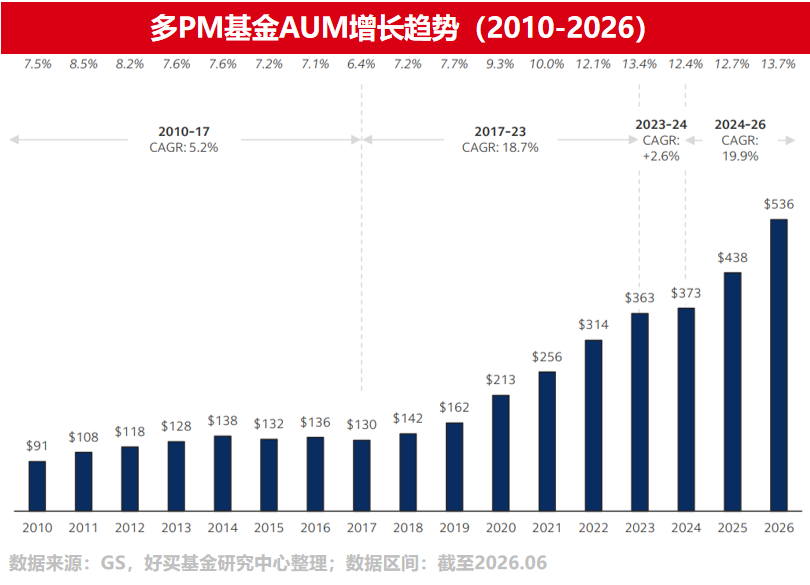
2016至2026年,多PM基金年化回报8.3%,高于行业整体的6.5%与60/40组合的4.8%。但另一面是分化加剧。多PM基金业绩分化走阔,主要由头部机构领跑拉动。
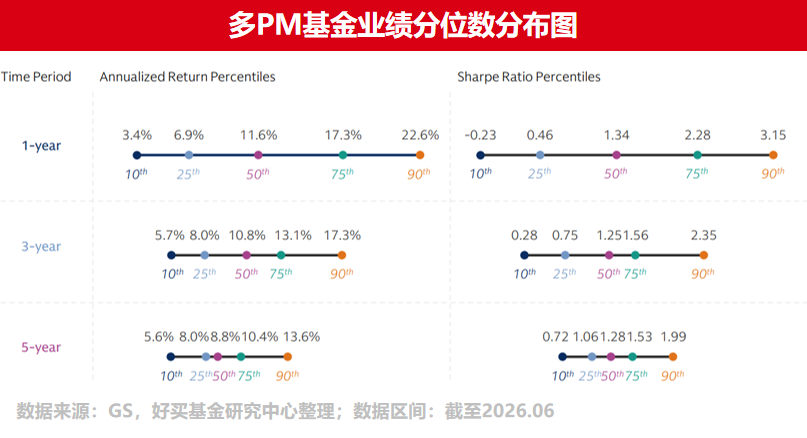
所以真正的难点不是“要不要配”,而是“怎么配”。既要应对短期波动,也要能跟踪产业动态、把握价值兑现的方向。借道FOF,由专业机构完成调研筛选与组合配置,并结合宏观环境适时轮换,或是一条更合适的路径。
净需求回升,专业配置价值凸显
高盛调研显示,2026年下半年机构对多PM基金的净配置需求升至+13%,高于上半年的+7%与去年下半年的+10%。分类型看,私人银行净需求高达+31%,养老金与保险+23%,FOF+13%。
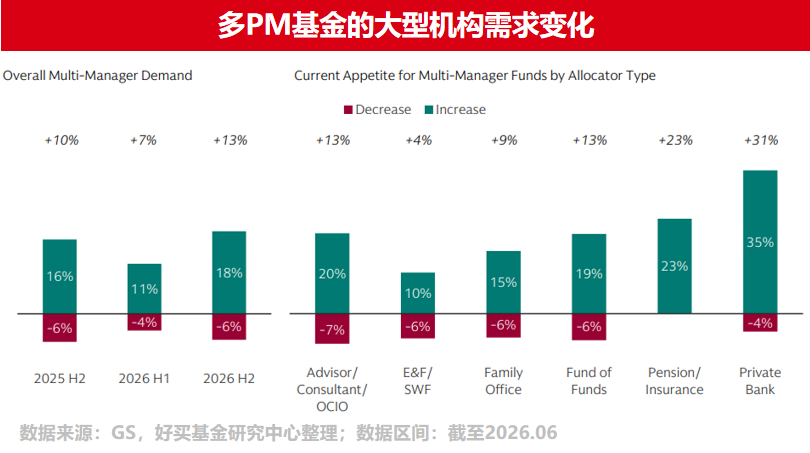
因此,总的来看这一轮规模增长是“质”与“量”同时发生。外部配置加速、条款标准化、业绩分化加剧,三个趋势一起推进。
2026年还剩不到两个月,对冲基金这一年走得并不轻松,7月的震荡、9月的分化、10月的波动等等。但拉到三年、五年,它依然有能力提供高于传统资产的年化回报与更优的风险调整后收益。
往后看,地缘局势、美联储政策框架调整、AI资本开支的回报兑现能力,大概率持续驱动波动与风格切换,而这恰恰是主动管理与多空交易发挥优势的领域。
对普通投资者而言,策略太多、管理人轮动太快是难点。选择有优势的投手,再用合理的配置手段管理风险,才能更好地穿越波动,而这也正是FOF的价值所在。




还可输入200字